
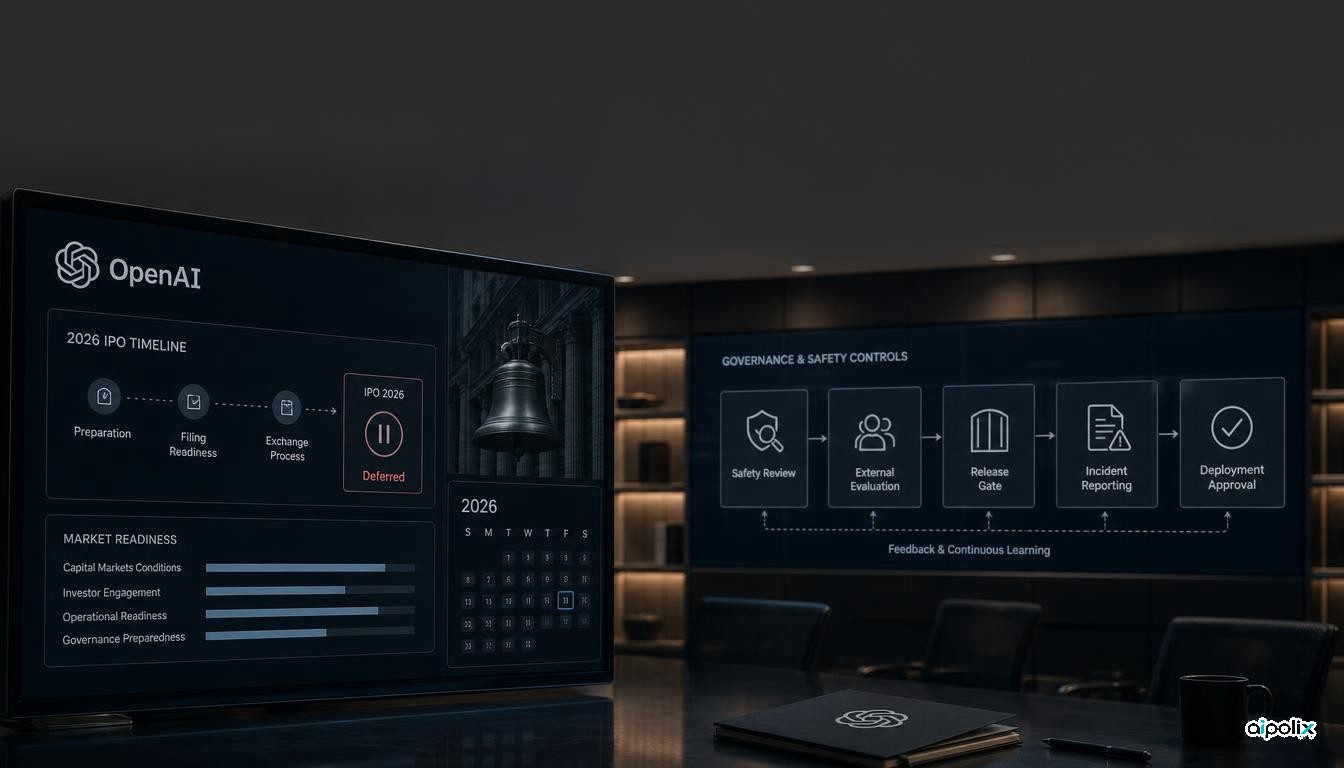
سم آلتمن، مدیرعامل OpenAI، در گفتوگویی که رویترز گزارش کرده گفته است این شرکت در سال ۲۰۲۶ وارد بورس نخواهد شد. استدلال او این است که با توجه به مسائل فعلی ایمنی هوش مصنوعی، اکنون زمان مناسبی برای عمومیشدن شرکت نیست. بلومبرگ لا نیز گزارش داده OpenAI در ماه ژوئن مدارک محرمانه اولیه برای عرضه عمومی سهام را ثبت کرده بود و The Verge سخنان آلتمن را بهمعنای کنار گذاشتن عرضه سهام در ۲۰۲۶ توصیف کرده است.
اهمیت خبر فقط در جابهجایی تاریخ ورود به بورس نیست. عمومیشدن OpenAI میتوانست این شرکت را با مجموعه متفاوتی از فشارهای مالی، الزامات افشا و انتظارات سهامداران روبهرو کند. وقتی مدیرعامل شرکت دلیل تعویق را به ایمنی و همراستاسازی سامانهها پیوند میدهد، در عمل درباره ساختار تصمیمگیری شرکتی صحبت میکند: OpenAI فعلاً نمیخواهد محدودیتهای یک شرکت بورسی را به تصمیمهایی اضافه کند که ممکن است در کوتاهمدت به نفع درآمد یا ارزشگذاری شرکت نباشند.
آنچه واقعاً اعلام شده است
نکته قطعی این است که آلتمن عرضه عمومی سهام OpenAI در سال ۲۰۲۶ را رد کرده است. او زمان مشخص و الزامآوری برای ۲۰۲۷ تعیین نکرده. رویترز گزارش کرده که به گفته آلتمن، شرکت برای ورود به بورس تحت فشار نیست و هنوز درباره ایمنی، همراستاسازی و نحوه همکاری صنعت با دولتها کارهای مهمی باقی مانده است.
این تفاوت مهم است، چون بخشی از گزارشهای بازار از ۲۰۲۷ بهعنوان زمان محتمل صحبت میکنند، نه یک برنامه قطعی. گزارش بلومبرگ لا نیز نشان میدهد که شرکت پیشتر روند آمادهسازی را آغاز کرده بود. بنابراین ما با شرکتی روبهرو نیستیم که اصلاً به عرضه عمومی فکر نکرده باشد؛ تصمیم فعلی در شرایطی گرفته شده که بخشی از مقدمات انجام شده است.
منبع اصلی گفتههای آلتمن مصاحبه Fortune است. در این نوبت رادار، متن کامل یا نسخه اولشخص قابلدسترسی از آن مصاحبه پیدا نشد. به همین دلیل، جزئیات خبر در این مقاله به گزارشهای مستقل و مشخصاً به نقل آنها از مصاحبه نسبت داده شده و بهعنوان موضع رسمی منتشرشده در یک سند OpenAI بازنویسی نشده است.
مسئله اصلی، اختیار تصمیمگیری است نه تقویم بورس
خصوصیماندن OpenAI بهخودیخود این شرکت را ایمنتر نمیکند. شرکتهای خصوصی نیز تحت فشار سرمایهگذاران قرار میگیرند و حتی ممکن است شفافیت مالی کمتری داشته باشند. اما خصوصیبودن میتواند آزادی بیشتری برای زمانبندی سرمایهگذاریها، عرضه محصولات و پذیرش هزینههایی ایجاد کند که بازده کوتاهمدت ندارند.
از نگاه Aipolix، همین نکته پیامد عملی خبر است. اگر یک شرکت فعال در مرز توانمندی مدلها احتمال میدهد در واکنش به یک نشانه ایمنی جدی مجبور شود آموزش مدل را کند کند، عرضه محصول را عقب بیندازد، دسترسی ارزیابان مستقل را بیشتر کند یا برای کنترلهای فنی هزینه بالاتری بپردازد، فشار بازار سرمایه میتواند به یکی از عوامل مؤثر بر تصمیم تبدیل شود. سخنان آلتمن نشان میدهد OpenAI فعلاً تمایلی ندارد این عامل را در سال ۲۰۲۶ به معادله اضافه کند.
البته از این موضوع نمیتوان نتیجه گرفت که سهامداران عمومی الزاماً شرکت را به رفتار ناایمن سوق میدهند یا مالکیت خصوصی تضمینی برای رعایت اصول ایمنی است. نتیجه قابل دفاع محدودتر است: مدیرعامل OpenAI زمان یک تغییر مهم در ساختار تأمین سرمایه و پاسخگویی شرکت را مستقیماً به نیاز برای آزادی عمل بیشتر در تصمیمهای مربوط به ایمنی پیوند داده است.
تعویق عرضه سهام، شفافیت مالی را هم عقب میاندازد
ورود به بورس معمولاً با افشای منظمتر اطلاعات مالی، ریسکها، ساختار مالکیت و سازوکارهای حاکمیتی همراه است. ماندن در قالب شرکت خصوصی یعنی بخشی از این اطلاعات همچنان در روابط خصوصی میان شرکت و سرمایهگذاران باقی میماند.
اینجا یک مبادله واقعی وجود دارد. مدیریت از واکنش روزانه بازار دورتر میماند، اما ناظران بیرونی نیز دسترسی کمتری به اطلاعات استانداردشده درباره هزینهها، بدهیها و سازوکارهای کنترل خواهند داشت. در چنین شرایطی، ارزش نظارت فنی مستقل بیشتر میشود. اگر شرکت میگوید آزادی عمل اضافی را برای ایمنی میخواهد، باید بتوان دید این آزادی به کنترلهای قابل سنجش تبدیل میشود یا نه.
بنابراین تعویق IPO را نباید بهعنوان یک دستاورد ایمنی تلقی کرد. نشانههای مهمتر اینها هستند: آیا ارزیابان بیرونی دسترسی مؤثرتری پیدا میکنند؟ آیا معیارهای توقف یا تعویق عرضه مدل روشن میشود؟ آیا گزارش رخدادها کاملتر خواهد شد؟ و آیا در ساختار تصمیمگیری، نهادی وجود دارد که بتواند در صورت مشاهده خطر، برنامه تجاری را متوقف کند؟
این تصمیم در میانه بحث گستردهتر درباره سرعت توسعه گرفته شده
اظهارات آلتمن همزمان با افزایش بحث در صنعت درباره کاهش سرعت توسعه مدلهای مرزی مطرح شده است. رویترز این موضع را در زمینه نگرانیهای تازه درباره رفتار عاملهای هوش مصنوعی و درخواستها برای کنترل بیشتر قرار داده است. The Verge نیز مصاحبه را به این پرسش مرتبط میکند که شرکتها در صورت دشوارشدن کنترل سامانههای پیشرفته تا چه حد واقعاً حاضر به توقف یا کندکردن توسعه خواهند بود.
اما میان اعلام آمادگی برای پرداخت هزینه ایمنی و وجود سازوکار الزامآور تفاوت وجود دارد. حاکمیت خوب هوش مصنوعی زمانی معنا پیدا میکند که مشخص باشد چه کسی اختیار توقف عرضه را دارد، چه شواهدی این اختیار را فعال میکند، استثناها چگونه ثبت میشوند و ارزیاب مستقل تا چه اندازه میتواند پیش و پس از استقرار سامانه آن را آزمایش کند.
این درس فقط مخصوص OpenAI نیست. برای هر سازمانی که عاملها یا مدلهای پرتوان را وارد فرایندهای حساس میکند، جمله «ایمنی از سرعت مهمتر است» کافی نیست. ارزش واقعی در طراحی فرایندی است که هنگام تعارض میان درآمد، زمان عرضه و ریسک، تصمیم را قابل پیگیری و قابل حسابرسی کند.
بعد از این باید چه چیزی را دنبال کرد؟
خبر بعدی مهم، تکرار یک اظهارنظر درباره تاریخ IPO نیست. شواهد مهمتر شامل تغییر مشخص در سازوکارهای ایمنی و حاکمیت OpenAI خواهد بود: افزایش دسترسی ارزیابان مستقل، معیارهای تازه برای انتشار مدل، قواعد روشنتر گزارش رخداد، هماهنگی رسمی با دیگر آزمایشگاههای مرزی یا تغییر مستند در سرعت آموزش و استقرار.
اگر بعداً روند ورود به بورس از سر گرفته شود، آن زمان میتوان سنجید که آیا استدلال فعلی درباره ایمنی فقط واکنشی موقت به شرایط سپتامبر ۲۰۲۶ بوده یا به بخشی پایدار از مدل حاکمیتی شرکت تبدیل شده است. تا آن زمان، نتیجهای که شواهد پشتیبانی میکنند روشن و محدود است: OpenAI عرضه عمومی سهام در ۲۰۲۶ را کنار گذاشته و مدیرعاملش این تصمیم را به نیاز شرکت برای آزادی عمل بیشتر در کارهای ایمنی و همراستاسازی مرتبط کرده است.