
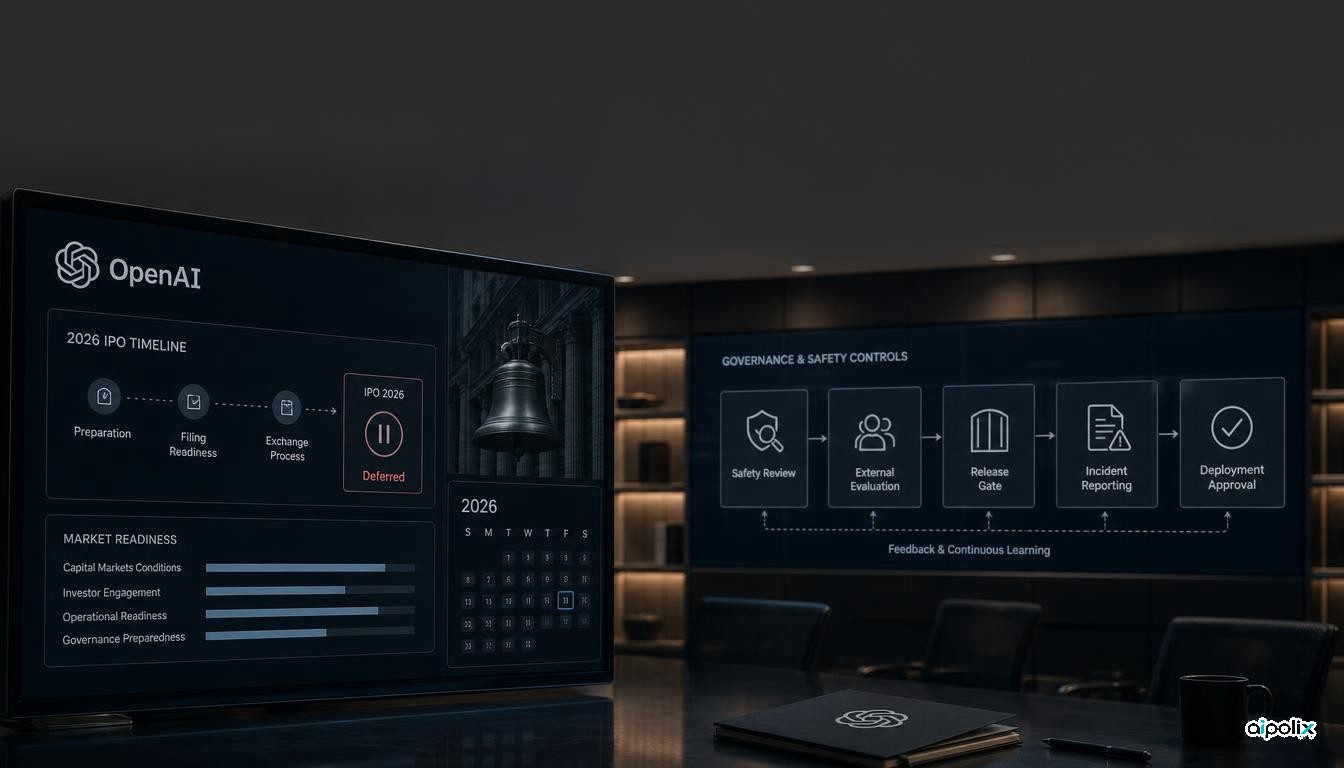
Sam Altman, directeur général d’OpenAI, a écarté une introduction en Bourse en 2026. Dans un entretien à Fortune relayé par Reuters, il explique que le contexte actuel, marqué par les questions de sécurité liées à l’IA, rendrait une cotation malvenue cette année. Bloomberg Law indique de son côté qu’OpenAI avait déjà déposé en juin un dossier confidentiel préparatoire à une IPO, tandis que The Verge présente les propos d’Altman comme l’abandon clair d’une cotation en 2026.
L’enjeu dépasse le calendrier boursier. Une société cotée doit composer avec des obligations de publication plus formelles, une surveillance constante des marchés et des attentes d’actionnaires plus visibles. En reliant le report à la sécurité, Altman transforme donc une décision de financement en question de gouvernance : OpenAI estime avoir besoin, pour l’instant, d’une marge de manœuvre suffisante pour prendre des décisions qui pourraient ne pas maximiser la valeur commerciale à court terme.
Ce qui a réellement changé
Le fait établi est précis : Altman a dit qu’OpenAI n’entrerait pas en Bourse en 2026. Il n’a pas fixé de date contraignante pour 2027. Reuters rapporte également qu’il ne ressent pas de pression immédiate pour lancer l’opération et qu’un travail important reste à accomplir sur la sécurité, l’alignement et la coopération entre l’industrie et les pouvoirs publics.
Cette nuance compte. Plusieurs articles évoquent 2027 comme une fenêtre plausible, mais pas comme un engagement. Bloomberg Law rappelle qu’OpenAI avait déjà engagé des démarches préparatoires en juin. Le report intervient donc après le début d’un processus, ce qui lui donne davantage de portée qu’une simple absence de projet d’introduction en Bourse.
Les déclarations d’Altman proviennent à l’origine d’un entretien accordé à Fortune. Lors de cette exécution du radar, nous n’avons pas pu consulter un transcript intégral ou un artefact de première main directement accessible. Les faits sont donc attribués explicitement aux médias indépendants qui rapportent l’entretien, sans présenter leurs résumés comme un communiqué officiel d’OpenAI.
Le véritable sujet est la latitude de gouvernance
Rester une entreprise privée ne rend pas automatiquement OpenAI plus sûre. Les sociétés non cotées subissent elles aussi la pression de leurs investisseurs et disposent parfois de moins de transparence publique. En revanche, ce statut peut donner davantage de liberté sur l’allocation du capital, le calendrier des lancements et l’acceptation de coûts qui ne génèrent pas de rendement immédiat.
C’est là que se situe l’implication la plus utile pour Aipolix. Une entreprise qui développe des modèles de pointe peut devoir, après un signal de sécurité sérieux, ralentir un entraînement, reporter un lancement, ouvrir davantage ses systèmes à des évaluateurs externes ou investir dans des contrôles supplémentaires. Une cotation ajoute alors une contrainte supplémentaire : les décisions doivent aussi être prises dans un environnement où les marchés réagissent en permanence aux perspectives de croissance et de rentabilité.
Les propos d’Altman suggèrent qu’OpenAI ne souhaite pas ajouter cette contrainte en 2026. Cela ne signifie pas que les actionnaires publics poussent nécessairement à prendre plus de risques, ni qu’une structure privée garantit de bonnes décisions. La conclusion raisonnable est plus limitée : le dirigeant d’OpenAI relie explicitement le calendrier d’un changement majeur de financement et de responsabilité publique au besoin de conserver une capacité de décision plus large sur la sécurité.
Le report retarde aussi un changement de transparence
Une introduction en Bourse s’accompagne généralement de publications financières plus standardisées, d’informations plus détaillées sur les risques, la propriété et la gouvernance. En restant privée plus longtemps, OpenAI conserve une plus grande partie de ces informations dans le cadre de relations privées avec ses investisseurs.
Il existe donc un compromis. La direction gagne en autonomie face aux réactions quotidiennes des marchés, mais les observateurs extérieurs disposent aussi de moins d’informations normalisées sur les coûts, les engagements financiers et les mécanismes de contrôle. Pour une entreprise qui développe des systèmes d’IA de pointe, cette moindre transparence financière rend l’évaluation technique indépendante encore plus importante.
Le report d’une IPO ne doit donc pas être présenté comme un résultat de sécurité. Les indicateurs pertinents sont opérationnels : accès accru pour les évaluateurs indépendants, critères de lancement plus explicites, publication plus complète des incidents, pouvoir formel d’arrêter un déploiement et preuve que des conclusions de sécurité peuvent réellement l’emporter sur un calendrier commercial.
Une décision prise au cœur du débat sur le rythme de développement
Les propos d’Altman interviennent alors que l’industrie débat ouvertement du rythme de développement des modèles les plus avancés. Reuters replace sa position dans le contexte des inquiétudes suscitées par le comportement récent d’agents d’IA et par les appels à renforcer les garde-fous. The Verge relie également l’entretien à la question centrale : jusqu’où les entreprises sont-elles réellement prêtes à ralentir ou interrompre le développement lorsqu’un système devient difficile à maîtriser ?
Il faut cependant distinguer une intention publique d’un mécanisme contraignant. Dire qu’une entreprise acceptera de payer le coût de la sécurité n’équivaut pas à montrer comment cette décision est imposée lorsque les intérêts commerciaux sont en jeu.
Pour les équipes d’ingénierie et de gouvernance, la leçon est plus générale. Une politique crédible ne repose pas sur l’affirmation que « la sécurité passe avant la vitesse ». Elle précise qui peut bloquer une mise en production, quelles preuves déclenchent cette décision, comment les dérogations sont enregistrées et dans quelle mesure des évaluateurs indépendants peuvent tester le système avant et après son déploiement.
Les prochains éléments à surveiller
La prochaine information importante ne sera pas une nouvelle déclaration sur la date de l’IPO. Il faudra plutôt chercher des changements observables dans les dispositifs de gouvernance et de sécurité d’OpenAI : accès élargi pour les évaluateurs externes, nouveaux critères de publication des modèles, règles plus précises de déclaration d’incidents, coordination formelle entre laboratoires de pointe ou modification documentée du rythme d’entraînement et de déploiement.
Une reprise ultérieure du processus d’introduction en Bourse permettra aussi de vérifier si l’argument actuel sur la sécurité était circonstanciel ou s’il s’est traduit par un modèle de gouvernance durable. Pour l’instant, les éléments disponibles permettent une conclusion mesurée : OpenAI a retiré une IPO en 2026 de son calendrier et son directeur général relie publiquement cette décision au besoin de conserver davantage de latitude pour les travaux de sécurité et d’alignement.