
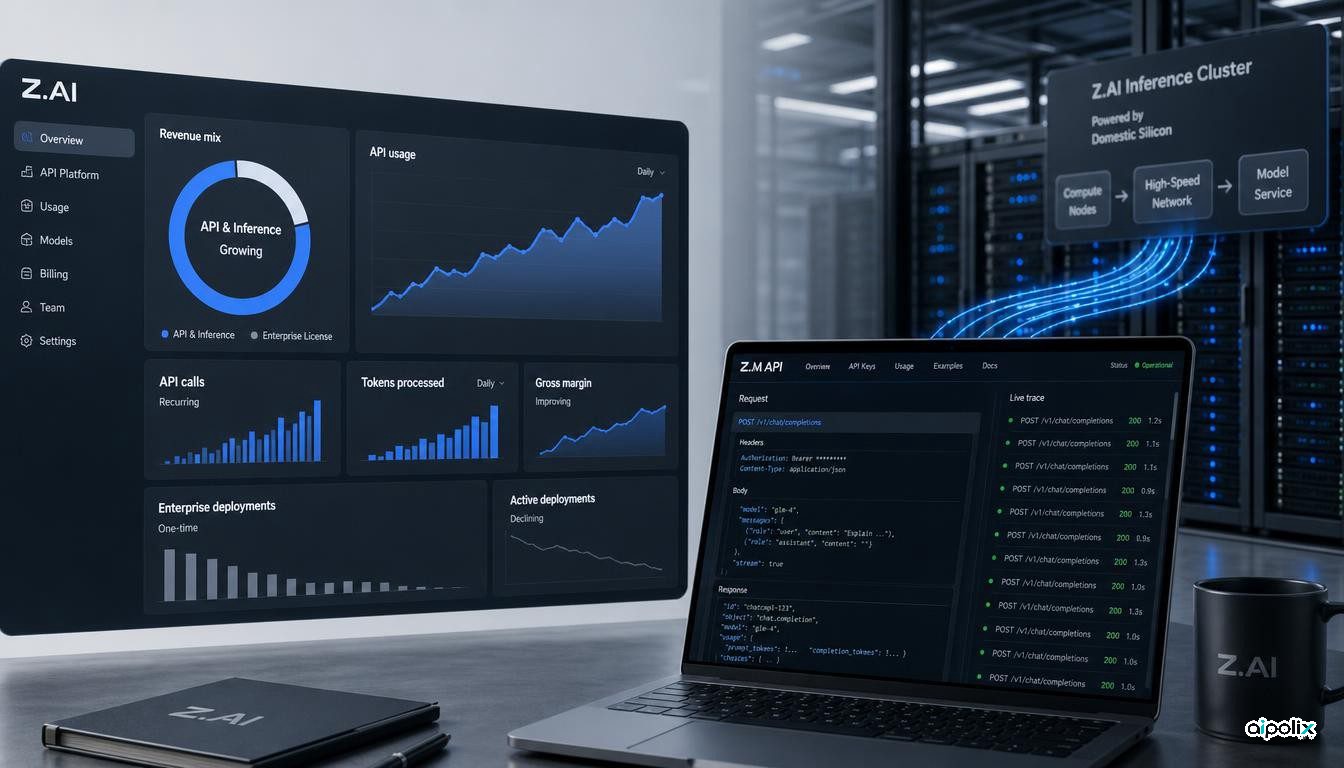
نتایج نیمه اول Z.AI یک تغییر تجاری را نشان می دهد که مهمتر از رشد 400% درآمد است. این شرکت که قبلاً به نام Zhipu AI شناخته می شد، درآمد RMB953.9 million را برای شش ماه منتهی به 30 ژوئن گزارش کرد که نسبت به سال گذشته 399.7% افزایش داشت. اما تغییر مهمتر این است که درآمد اکنون از کجا حاصل می شود: خدمات پلتفرم باز و API به RMB825.2 million یا 86.5% از کل درآمد، در مقایسه با 15.2% در سال قبل، افزایش یافت، در حالی که درآمد استقرار مدل عمومی سازمانی 54.6% کاهش یافت.
این موضوع سوال تجاری را در مورد آزمایشگاه های مدل مستقل تغییر می دهد. دیگر تنها این نیست که آیا آنها می توانند مدل های رقابتی را آموزش دهند. این است که آیا آنها می توانند استنتاج را با بهبود اقتصاد ناخالص و در عین حال که به تأمین مالی تحقیقات گران قیمت ادامه می دهند، به یک سرویس تکراری تبدیل کنند. اعلام نتایج موقت Z.AI شواهد جزئی غیرمعمولی در مورد این انتقال ارائه می دهد، در حالی که رویترز به طور مستقل افزایش درآمد و کاهش ضرر قانونی را گزارش کرد.
درآمد از استقرار به استنتاج تکراری منتقل شد
Z.AI مجموع درآمد نیمه اول را RMB953.9 million گزارش کرد که از RMB190.9 million در مدت مشابه سال 2025 افزایش یافت. درآمد پلتفرم باز و API با 2,735.7% افزایش به RMB825.2 million رسید و 86.5% از کل درآمد را تشکیل می داد. درآمد عامل در سطح سازمانی به RMB55.6 million افزایش یافت، در حالی که درآمد مدل های بزرگ در سطح سازمانی از RMB147.6 million به RMB67.0 million کاهش یافت.
این ترکیب بیش از درصد رشد اهمیت دارد. یک سال پیش، Z.AI هنوز به شدت به استقرار سازمانی به سبک پروژه وابسته بود. در نیمه اول سال 2026، این شرکت میگوید به عمد مجوزهای مدل در محل را به نفع خدمات، اشتراکها و در نهایت تحویل در سطح کار به طور مداوم قابل فراخوانی کاهش داده است. بنابراین درآمد بیشتر به استفاده مکرر از مدل وابسته است تا تحویل یکباره نرم افزار.
این به طور خودکار یک تجارت قوی تر نیست. خدمات مبتنی بر استفاده، ارائه دهنده مدل را در معرض هزینه های استنتاج، نوسانات استفاده و رقابت قیمت قرار می دهد. اما ترکیب گزارش شده نشان می دهد که Z.AI از آستانه تجاری سازی مهم عبور کرده است: مشتریان به طور مکرر برای دسترسی مدل در مقیاسی به اندازه کافی بزرگ برای تسلط بر درآمد شرکت پرداخت می کنند.
اقتصاد واحد مفیدتر از تعداد کاربران است
این پرونده می گوید که حجم فراخوانی توکن در پلت فرم MaaS Z.AI از ابتدای سال 2026 تا تاریخ اعلام بیش از 40 برابر افزایش یافته است. حجم فراخوانی برنامه کدگذاری بیش از 23 برابر افزایش یافته بود. در همان زمان، این شرکت میگوید میانگین قیمت فروش API آن حدود 101% افزایش یافته است، در حالی که حاشیه ناخالص کسب و کار پلتفرم باز و API به 24.6% افزایش یافته است.
این ارقام توسط شرکت گزارش شده است و نباید به عنوان معیار مستقلی از قدرت بازار در نظر گرفته شوند. با این حال، آنها سیگنال تجاری مفیدتری نسبت به تعداد کاربران یا رتبه بندی معیار ارائه می دهند. Z.AI گزارش می دهد که هم استفاده و هم قیمت موثر افزایش یافته در حالی که حاشیه ناخالص کسب و کار اصلی API آن بهبود یافته است.
این شرکت همچنین گزارش داد که هزینه استنتاج به ازای هر توکن از ابتدای سال پس از استقرار خوشه ای متشکل از بیش از 100,000 تراشه داخلی، 80% کاهش یافته است. این ادعا بهعنوان یک معیار فنی بهطور مستقل حسابرسی نمیشود، و پرونده جزئیات کافی برای مقایسه مستقیم خوشه با سیستمهای GPU وارداتی ارائه نمیکند. با این حال، وقتی در کنار ترکیب درآمد خوانده می شود، نشان می دهد که چرا کارایی زیرساخت از اقتصاد مدل-شرکت جدایی ناپذیر می شود. اگر درآمد API کسبوکار غالب باشد، تغییرات کوچک در هزینه هر توکن میتواند سود ناخالص را بهعنوان مقیاسهای حجم فراخوانی تغییر دهد.
کدگذاری گوه تجاری برای خدمات نمایندگی است
Z.AI به صراحت انتقال درآمد خود را به کدنویسی و رفتار عامل افق بلند مرتبط می کند. این شرکت میگوید که کدنویسی اولین نقطه ورودی مقیاسشده برای مصرف توکن و درآمد ابری است و از همان برنامهریزی، استفاده از ابزار و قابلیتهای بازیابی خطا برای گسترش به امنیت سایبری، تجزیه و تحلیل دادهها و سایر جریانهای کاری حرفهای استفاده میکند.
این چارچوب باید تا حدی به عنوان استراتژی مدیریت تلقی شود تا واقعیت خارجی ثابت شده. اما صورتهای مالی یک لنگر مشخص را ارائه میکنند: درآمد پلتفرم باز و API اکنون خط غالب است، در حالی که درآمد نمایندگان در سطح سازمانی از پایه کوچکتر در حال رشد است. این شرکت همچنین می گوید که خلبان های جدیدتر امنیت سایبری، حقوقی، مالی و آموزشی هنوز درآمد مادی فراتر از پیشرفت گسترده تر در امنیت سایبری ایجاد نکرده اند.
برای توسعه دهندگان و خریداران سازمانی، این یک تمایز مفید را نشان می دهد. اقتصاد کوتاه مدت فروشنده مدل هنوز عمدتاً به مصرف API بستگی دارد، حتی زمانی که روایت محصول به سمت عواملی می رود که نتایج کامل را می فروشند. تحویل وظایف نمایندگی ممکن است مقصد استراتژیک باشد، اما موتور کسب درآمد فعلی هنوز در حال تکرار است.
رشد سریع بار سرمایه را از بین نبرده است
اعداد رشد به این معنی نیست که Z.AI به خودکفایی مالی رسیده است. هزینه تحقیق و توسعه در نیمه اول 33.6% به RMB2.13 billion افزایش یافت که بیش از دو برابر کل درآمد بود. زیان قانونی برای این دوره 12.1% کاهش یافت و به RMB2.07 billion رسید، در حالی که زیان خالص تعدیل شده 12.1% افزایش یافت و به RMB1.96 billion رسید.
این یک تنش واضح در تجارت مدل-آزمایشگاه ایجاد می کند. اقتصاد ناخالص می تواند در لایه خدمات بهبود یابد در حالی که کل اقتصاد تحت سلطه توسعه مدل و سرمایه گذاری زیرساخت است. بنابراین، شرکت میتواند حاشیههای API بهتر و ضررهای قانونی کمتری را نشان دهد، بدون اینکه هنوز ثابت کند که چرخه کلی توسعه مدل به طور پایدار از درآمد عملیاتی تامین میشود.
این تمایز هنگام ارزیابی فروشندگان هوش مصنوعی با رشد سریع اهمیت دارد. رشد درآمد به تنهایی می تواند یک شرکت را از نظر تجاری معتبر جلوه دهد. یک آزمایش کاملتر این سوال را مطرح می کند که آیا درآمد استنباط مکرر سریعتر از پایه هزینه مورد نیاز برای حفظ رقابت پذیری مدل رشد می کند و آیا سود ناخالص تولید شده توسط استفاده می تواند در نهایت هزینه های تحقیقاتی و زیرساختی را جذب کند.
این در مورد آزمایشگاه های مدل مستقل چه می گوید
نتایج Z.AI یک نمای عمومی نادر را به آزمایشگاه مدلی ارائه می دهد که نه یک فروشنده بزرگ آمریکایی است و نه یک استارتاپ خصوصی. مهمترین شواهد این نیست که درآمد تقریباً پنج برابر شده است. این است که ترکیب کسب و کار از استقرار سازمانی به سمت مصرف API تغییر می کند در حالی که شرکت قیمت API بالاتر را گزارش می دهد، حاشیه ناخالص API را بهبود می بخشد و هزینه های استنتاج کمتری را بهبود می بخشد.
تحلیل Aipolix این است که مرز رقابتی برای آزمایشگاههای مدل مستقل در حال حرکت از کیفیت مدل به تنهایی به یک مشکل سیستمهای سه بخشی است که شامل قابلیت، توزیع و اقتصاد استنتاج است. یک آزمایشگاه می تواند یک مدل قوی داشته باشد و اگر نتواند تقاضای مکرر ایجاد کند یا به طور موثر به آن تقاضا پاسخ دهد، باز هم از نظر تجاری شکست می خورد. برعکس، اگر هزینههای تحقیقاتی از نظر ساختاری با سود ناخالص جدا بماند، رشد مصرف قوی کافی نیست.
Z.AI هنوز این معادله را حل نکرده است. ضررهای آن همچنان زیاد است، چندین ادعای عملکرد خود گزارش شده است، و بسیاری از توسعه نمایندگی شرکت هنوز در مراحل آزمایشی است. اما پرونده موقت شواهد قابل اندازه گیری ارائه می دهد که مدل تجاری سازی آن از فروش استقرار به فروش اطلاعات مستمر تغییر می کند. برای دست اندرکاران و ناظران صنعت، این سیگنال مهم تری نسبت به نتایج دیگر تابلوی امتیازات است.
منابع
- https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0831/2026083101539.pdf
- https://www.reuters.com/business/retail-consumer/zhipu-ai-first-half-revenue-grows-400-2026-08-31/