
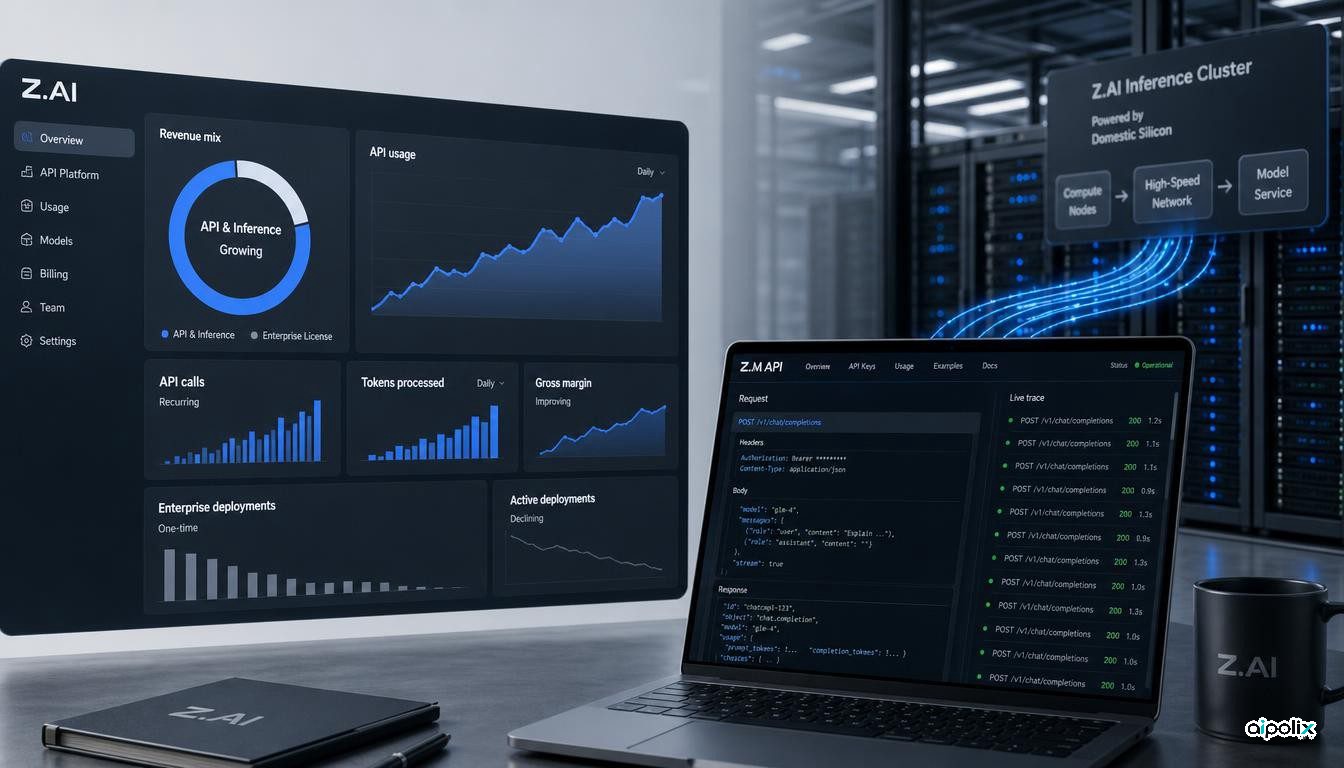
Les résultats de Z.AI au premier semestre montrent un changement commercial qui compte plus que la croissance globale des revenus de 400%. La société, anciennement connue sous le nom de Zhipu AI, a déclaré un chiffre d'affaires de RMB953.9 million pour le semestre clos le 30 juin, en hausse de 399.7% sur un an. Mais le changement le plus important réside dans la provenance de ces revenus : les services de plate-forme ouverte et d'API ont atteint RMB825.2 million, soit 86.5% du chiffre d'affaires total, contre 15.2% un an plus tôt, tandis que les revenus de déploiement de modèles d'entreprise à usage général ont chuté de 54.6%.
Cela change la question commerciale autour des laboratoires modèles indépendants. Il ne s’agit plus seulement de savoir s’ils peuvent former des modèles compétitifs. Il s’agit de savoir s’ils peuvent transformer l’inférence en un service récurrent améliorant l’économie brute tout en continuant à financer des recherches coûteuses. L'annonce des résultats intermédiaires de Z.AI fournit des preuves inhabituellement détaillées sur cette transition, tandis que Reuters a rapporté de manière indépendante l'augmentation des revenus et la réduction de la perte statutaire.
Revenus transférés des déploiements vers l'inférence récurrente
Z.AI a déclaré un chiffre d'affaires total de RMB953.9 million au premier semestre, contre RMB190.9 million pour la même période de 2025. Les revenus des plates-formes ouvertes et des API ont augmenté de 2,735.7% pour atteindre RMB825.2 million et représentaient 86.5% du total. Les revenus des agents au niveau de l'entreprise ont augmenté à RMB55.6 million, tandis que les revenus des grands modèles à usage général au niveau de l'entreprise sont tombés à RMB67.0 million contre RMB147.6 million.
Le mix compte plus que le pourcentage de croissance. Il y a un an, Z.AI dépendait encore fortement des déploiements d'entreprise de type projet. Au premier semestre 2026, la société affirme avoir délibérément réduit les licences de modèles sur site au profit de services, d'abonnements et, éventuellement, de livraisons au niveau des tâches, invocables en continu. Les revenus sont donc de plus en plus étroitement liés à l'utilisation répétée du modèle plutôt qu'à la livraison ponctuelle de logiciels.
Cela ne signifie pas automatiquement une entreprise plus forte. Les services basés sur l'utilisation exposent un fournisseur de modèles à des coûts d'inférence, à la volatilité de l'utilisation et à la concurrence sur les prix. Mais la combinaison signalée indique que Z.AI a franchi un seuil de commercialisation important : les clients paient à plusieurs reprises pour accéder au modèle à une échelle suffisamment grande pour dominer les revenus de l'entreprise.
L’économie des unités est plus utile que le nombre d’utilisateurs
Le dossier indique que le volume d'appels de jetons sur la plate-forme MaaS de Z.AI avait augmenté plus de 40 fois depuis le début de 2026 à la date de l'annonce. Le volume d’appels au plan de codage a été multiplié par plus de 23. Dans le même temps, la société affirme que le prix de vente moyen de ses API a augmenté d'environ 101%, tandis que la marge brute des activités de plate-forme ouverte et d'API a atteint 24.6%.
Ces chiffres sont communiqués par les entreprises et ne doivent pas être traités comme une mesure indépendante du pouvoir de marché. Ils fournissent cependant un signal commercial plus utile que le décompte des utilisateurs ou les classements de référence. Z.AI rapporte que l'utilisation et la tarification effective ont augmenté tandis que la marge brute de son activité principale d'API s'est améliorée.
La société a également signalé que le coût d'inférence par jeton avait chuté de 80% depuis le début de l'année après le déploiement d'un cluster de plus de 100,000 puces nationales. Cette affirmation n'a pas fait l'objet d'un audit indépendant en tant que référence technique, et le dossier ne fournit pas suffisamment de détails pour comparer directement le cluster aux systèmes GPU importés. Pourtant, comparé à la répartition des revenus, cela montre pourquoi l’efficacité des infrastructures devient indissociable de l’économie des entreprises modèles. Si les revenus des API constituent l’activité dominante, de légères modifications du coût par jeton peuvent modifier considérablement le bénéfice brut à mesure que le volume d’appels augmente.
Le codage est le coin commercial des services agents
Z.AI lie explicitement la transition de ses revenus au codage et au comportement des agents à long terme. La société affirme que le codage est devenu le premier point d’entrée à grande échelle pour la consommation de jetons et les revenus du cloud, et qu’elle utilise les mêmes capacités de planification, d’utilisation d’outils et de récupération d’erreurs pour se développer dans la cybersécurité, l’analyse de données et d’autres flux de travail professionnels.
Ce cadre doit être traité en partie comme une stratégie de gestion plutôt que comme un fait externe établi. Mais les états financiers fournissent un point d’ancrage concret : les revenus des plateformes ouvertes et des API constituent désormais la ligne dominante, tandis que les revenus des agents au niveau de l’entreprise augmentent à partir d’une base plus petite. La société affirme également que les nouveaux projets pilotes de travail collaboratif en matière de cybersécurité, juridique, financier et éducatif n’ont pas encore généré de revenus matériels au-delà des progrès plus larges en matière de cybersécurité.
Pour les développeurs et les acheteurs d’entreprise, cela suggère une distinction utile. Les performances économiques à court terme du fournisseur de modèles dépendent toujours principalement de la consommation des API, même lorsque le discours du produit s'oriente vers des agents qui vendent des résultats finalisés. La livraison de tâches agentiques est peut-être la destination stratégique, mais le moteur de monétisation actuel reste une inférence récurrente.
Une croissance rapide n’a pas supprimé le fardeau du capital
Les chiffres de croissance ne signifient pas que Z.AI a atteint l’autosuffisance financière. Les dépenses de recherche et développement ont augmenté de 33.6% pour atteindre RMB2.13 billion au premier semestre, soit plus du double du chiffre d'affaires total. La perte statutaire pour la période s'est réduite de 12.1% à RMB2.07 billion, tandis que la perte nette ajustée a augmenté de 12.1% à RMB1.96 billion.
Cela crée une tension évidente dans le secteur des laboratoires de modélisation. L’économie brute peut s’améliorer au niveau des services tandis que l’économie totale reste dominée par le développement de modèles et les investissements dans les infrastructures. L’entreprise peut donc afficher de meilleures marges API et des pertes statutaires plus faibles sans encore prouver que le cycle global de développement du modèle est durablement financé par les revenus d’exploitation.
Cette distinction est importante lors de l’évaluation des fournisseurs d’IA à croissance rapide. La croissance des revenus à elle seule peut donner à une entreprise une apparence commercialement validée. Un test plus complet demande si les revenus d’inférence récurrents augmentent plus rapidement que la base de coûts requise pour maintenir la compétitivité du modèle, et si le bénéfice brut généré par l’utilisation peut à terme absorber les dépenses de recherche et d’infrastructure.
Ce que cela dit sur les laboratoires modèles indépendants
Les résultats de Z.AI offrent une rare vision publique d'un laboratoire modèle qui n'est ni un mégafournisseur américain ni une startup privée. La preuve la plus importante n’est pas que les revenus ont été multipliés par cinq. Le fait est que le mix d'activités est passé du déploiement en entreprise à la consommation d'API, tandis que la société a signalé des prix d'API plus élevés, améliorant la marge brute des API et réduisant les coûts d'inférence.
L'analyse d'Aipolix est que la frontière concurrentielle des laboratoires de modélisation indépendants passe de la seule qualité du modèle à un problème de système en trois parties impliquant la capacité, la distribution et l'économie d'inférence. Un laboratoire peut avoir un modèle solide et néanmoins échouer commercialement s’il ne peut pas générer une demande récurrente ou répondre efficacement à cette demande. À l’inverse, une forte croissance des usages ne suffit pas si les dépenses de recherche restent structurellement déconnectées de la marge brute.
Z.AI n’a pas encore résolu cette équation. Ses pertes restent importantes, plusieurs déclarations de performances sont auto-déclarées et une grande partie de l'expansion agentique de l'entreprise en est encore à des stades pilotes. Mais le dossier intermédiaire fournit des preuves mesurables que son modèle de commercialisation est en train de passer de la vente de déploiements à la vente d'intelligence continue. Pour les praticiens et les observateurs du secteur, il s’agit d’un signal plus conséquent qu’un autre résultat du classement.
Sources
- https://www1.hkexnews.hk/listedco/listconews/sehk/2026/0831/2026083101539.pdf
- https://www.reuters.com/business/retail-consumer/zhipu-ai-first-half-revenue-grows-400-2026-08-31/