
La plupart des équipes découvrent le problème des budgets d’agents en lisant une facture. À ce moment-là, la décision de conception la plus importante a déjà été manquée.
Un budget utile pour un agent d’IA n’est pas seulement un plafond de dépense. C’est une règle d’exécution qui détermine ce que le système peut encore faire lorsque les ressources se raréfient. Si le plafond est atteint sans comportement prédéfini, l’organisation dispose d’une comptabilité, pas d’une gouvernance.
Cet article est la neuvième partie de la série en dix volets AI Governance in an AI-Native Software Development Company. La partie 8, Le playbook de gestion du changement pour les agents, traitait les changements de modèles, de prompts, de compétences et d’outils comme des déploiements en production. Cette partie pose la question suivante : une fois qu’un agent a l’autorisation d’agir, combien de coût, de calcul, de capacité et de temps peut-il consommer ?
Un seul budget ne suffit pas
Un plafond mensuel en euros ou en dollars est trop grossier pour un système agentique. Une même dépense totale peut masquer des problèmes très différents : une boucle qui ne s’arrête pas, un contexte devenu inutilement énorme, une surface d’outils qui s’étend sans contrôle ou un workflow qui monopolise une enveloppe partagée.
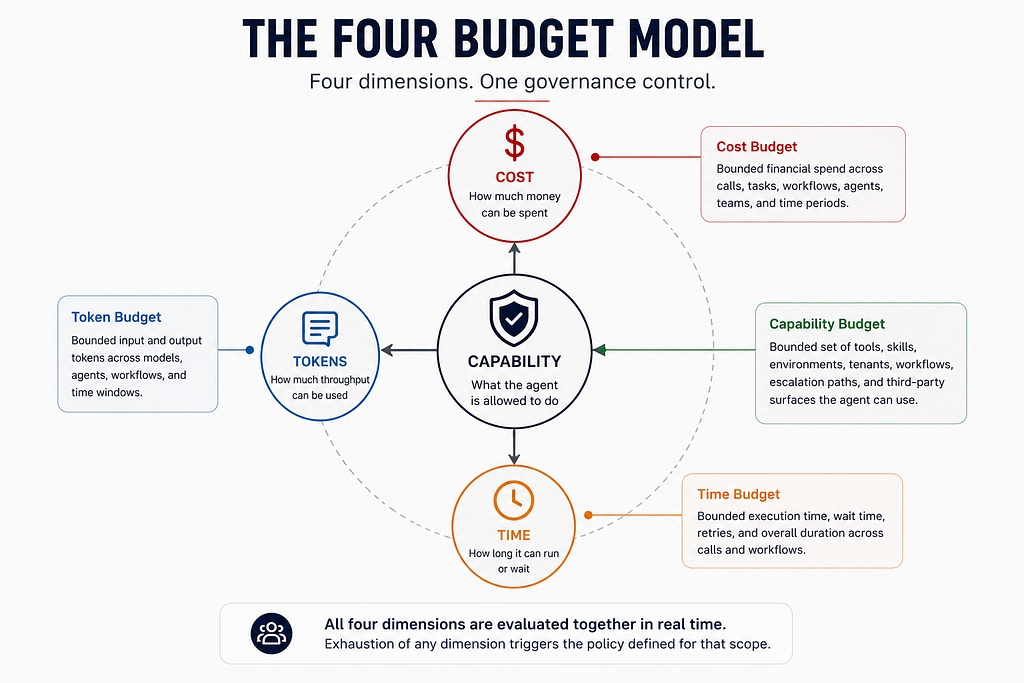
Un modèle plus opérationnel suit quatre dimensions simultanément.
Budget de coût. L’argent reste indispensable. Il peut être plafonné par requête, tâche, workflow, agent, équipe ou fenêtre de facturation. Mais le coût est souvent un indicateur tardif : il montre ce qui a été consommé, sans toujours expliquer pourquoi.
Budget de jetons. Les jetons sont plus proches du comportement du modèle. Une hausse inhabituelle peut révéler une récupération excessive de contexte, des prompts gonflés, des relances répétées ou un agent qui relit sans cesse les mêmes informations. La marge de jetons peut donc déclencher une action avant le plafond financier.
Budget de capacité. C’est la dimension souvent oubliée. Un agent devient plus difficile à gouverner non seulement lorsqu’il coûte plus cher, mais aussi lorsqu’il gagne des outils, des environnements, des locataires ou des voies d’escalade. La capacité doit être traitée comme une ressource rare : chaque outil ajouté augmente le travail d’évaluation, la surface d’audit et le rayon d’impact.
Budget de temps. Le temps réel, le nombre d’étapes et la profondeur des boucles sont souvent les moyens les plus rapides de contenir un comportement qui s’emballe. Une itération peut être peu coûteuse et néanmoins devenir dangereuse si elle peut se répéter indéfiniment. Une limite de temps ou d’étapes fournit un point d’arrêt déterministe avant que la facture ne devienne le rapport d’incident.
Ces quatre dimensions forment un seul contrôle : coût, jetons, capacité et temps.
Le budget doit être présent là où la décision est prise
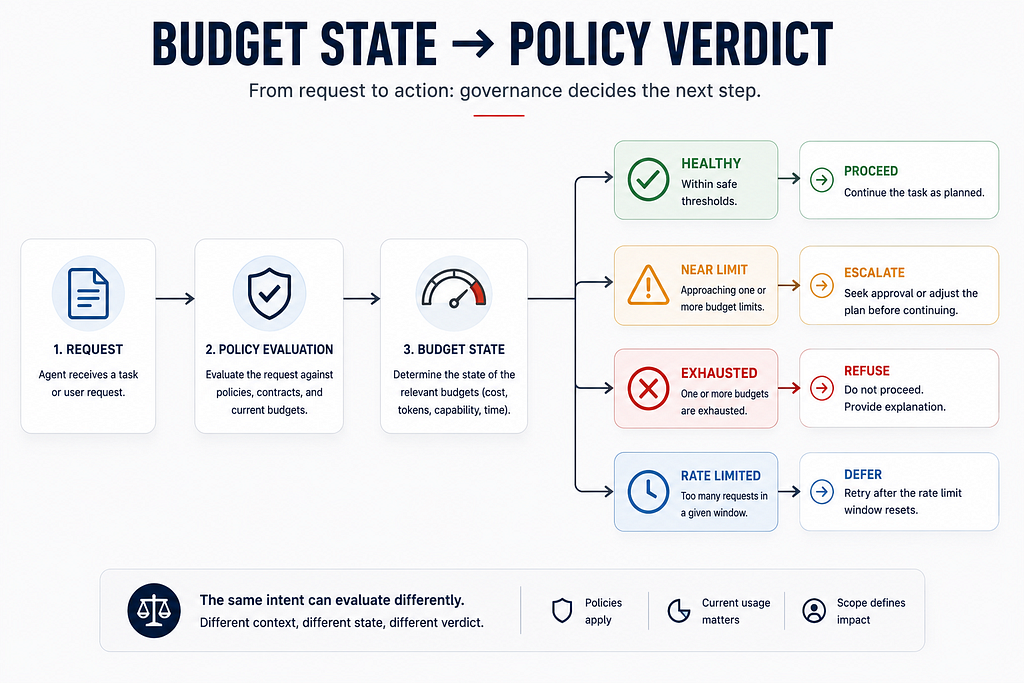
Un tableau de bord mis à jour après la fin d’une tâche ne peut pas gouverner la tâche en cours. L’état du budget doit être accessible à la même couche de politique d’exécution qui décide si une action peut continuer.
À chaque décision, l’évaluateur peut recevoir le coût restant, la marge de jetons, le nombre d’étapes encore disponibles, les quotas d’outils actifs et le périmètre propriétaire de l’enveloppe. Le verdict peut alors évoluer à mesure que le budget se réduit.
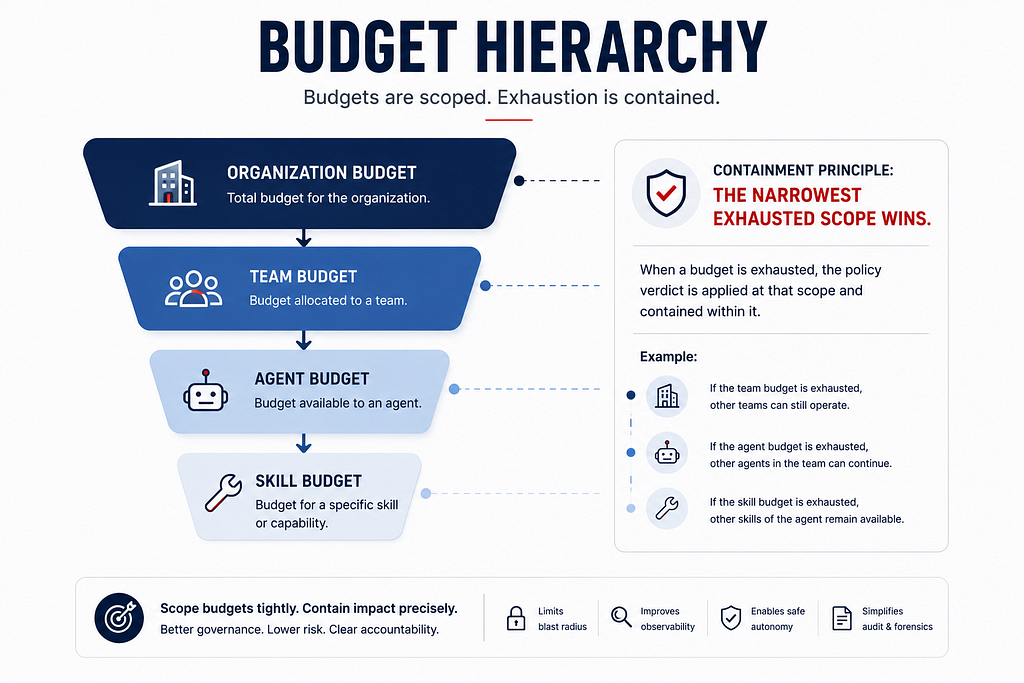
Une synthèse coûteuse peut être autorisée lorsque l’essentiel de l’enveloppe quotidienne est disponible, exiger une approbation près de la limite, puis être refusée une fois le plafond atteint. Un appel d’outil peut aussi être bloqué parce que le budget de sa compétence est épuisé, même si l’équipe dispose encore d’une marge globale.
Un principe de confinement est essentiel :
Le périmètre le plus étroit dont le budget est épuisé doit l’emporter.
Permettre à une compétence de puiser silencieusement dans l’enveloppe parente détruit le confinement. La hiérarchie existe précisément pour empêcher un workflow bruyant de devenir un incident à l’échelle de l’organisation.
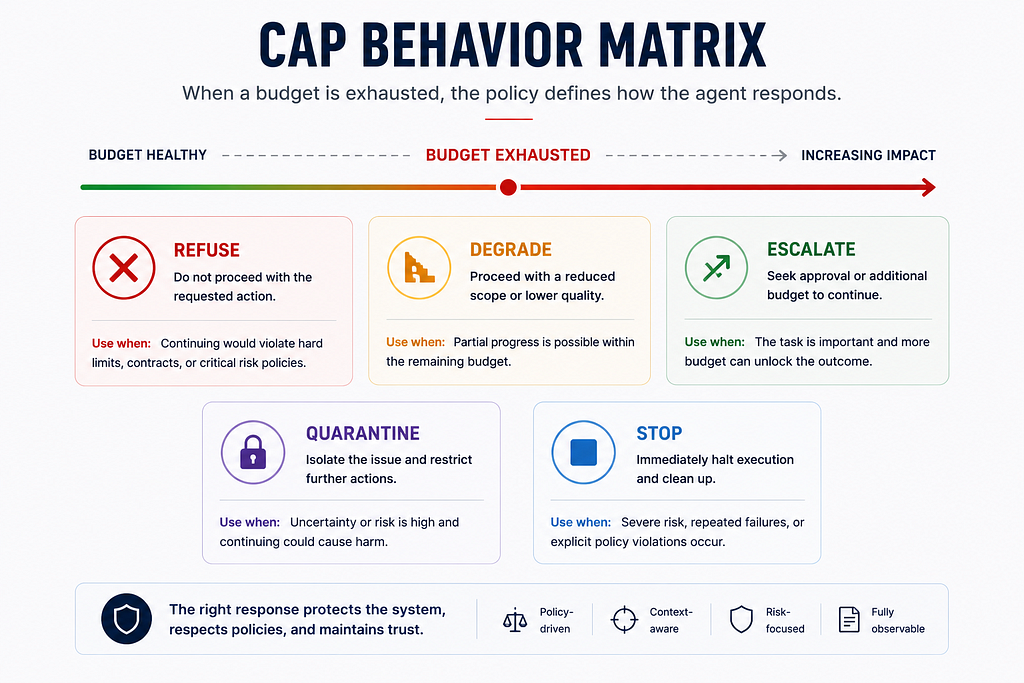
Que doit-il se passer au plafond ?
La partie la plus importante d’un budget n’est pas le nombre. C’est le comportement associé au nombre.
Un modèle pratique prévoit cinq réponses :
- Refuser. L’action est rejetée avec une raison structurée.
- Dégrader. Le travail continue avec un modèle moins coûteux, moins de contexte, moins de tentatives ou un plan plus court.
- Escalader. L’exécution est mise en pause et une autorisation explicite est demandée pour dépasser le budget.
- Mettre en quarantaine. L’agent continue à produire, mais le résultat reste hors production jusqu’à révision.
- Arrêter. L’agent ou le workflow est suspendu jusqu’à la réinitialisation du budget ou l’intervention d’un opérateur.
Ces réponses ne sont pas équivalentes. La dégradation n’est acceptable que si une qualité moindre reste sûre et utile. Le refus est préférable si une réponse partielle pourrait induire en erreur. L’escalade convient lorsqu’un humain peut justifier un dépassement. La quarantaine est utile lorsqu’un dépassement peut signaler un comportement anormal. L’arrêt est approprié lorsque le dépassement constitue lui-même un signal de sécurité.
La règle « tout refuser à 100 % » est facile à implémenter, mais elle crée une nouvelle falaise opérationnelle. Le comportement doit donc être défini par classe d’action et par dimension budgétaire.
Un exemple en production
Imaginons un agent chargé d’analyser des incidents. Il interroge les journaux, récupère des traces, examine les derniers déploiements et construit une hypothèse de cause.
Pendant une panne bruyante, il élargit progressivement toutes ses recherches. Le coût n’a consommé que 55 % de l’enveloppe de l’incident et les jetons 68 % ; un tableau financier semble donc sain. Pourtant, 95 % du budget d’étapes est déjà utilisé.
La politique d’exécution peut réagir avant l’échec coûteux : réduire la fenêtre temporelle, empêcher une nouvelle expansion, confier les résumés de faible valeur à un modèle moins cher et exiger une approbation avant toute recherche supplémentaire à large portée.
L’important n’est pas seulement que l’agent devienne moins cher. Le système a identifié quelle dimension se dégradait la première et a appliqué la réponse prévue.
L’attribution transforme le budget en preuve
On ne peut pas gouverner ce que l’on ne peut pas attribuer.
L’unité utile n’est pas simplement « la facture IA ». La consommation doit être attribuable à l’agent, à la compétence, au workflow, à l’équipe propriétaire et, si nécessaire, au locataire. Ces dimensions devraient partager les mêmes identifiants de corrélation que la provenance et l’audit.
La conversation change alors de nature. Au lieu de demander pourquoi la dépense IA a augmenté de 30 %, l’opérateur peut constater qu’un workflow a doublé sa profondeur de récupération après une modification de prompt, ou qu’une compétence appelle désormais trois fois un outil coûteux par tâche.
Chaque événement budgétaire devient également explicable : quel périmètre a été épuisé, quelle dimension a changé le verdict, quelle marge restait disponible et quelle politique a choisi la réponse finale.
La capacité mérite son propre budget
Les coûts et les jetons sont visibles parce qu’ils sont facturés. La capacité arrive souvent sous la forme d’une « nouvelle fonctionnalité », et elle est donc plus facile à laisser croître sans contrôle.
Pour chaque agent déployé, l’organisation devrait pouvoir lister les outils qu’il peut appeler, les compétences qu’il peut activer, les environnements qu’il peut atteindre, les domaines de données qu’il peut toucher et les voies d’escalade qu’il peut déclencher. Une nouvelle capacité doit être une modification explicite de cet inventaire, et non une croissance ambiante.
Une règle simple est utile : toute capacité ajoutée doit avoir un propriétaire, une obligation d’évaluation et une voie de retrait.
Sans soustraction, les agents partagés accumulent des outils jusqu’à ce que personne ne puisse raisonner sur l’ensemble de leur surface d’action. Le coût financier augmente, mais le coût de gouvernance augmente souvent plus vite.
Les signes d’un budget purement déclaratif
Plusieurs motifs montrent qu’un budget n’existe que sur le papier.
Le plafond est relevé régulièrement sans analyser ce qui le consomme. Une compétence épuise son enveloppe locale puis emprunte silencieusement au niveau supérieur. Un agent entre dans une boucle de relance peu coûteuse qui dure des heures. Les équipes ajoutent des outils sans en retirer. Les dépassements apparaissent d’abord dans les rapports financiers plutôt que dans les événements d’exécution. Ou le système ne connaît que deux états : exécution illimitée ou refus total.
La racine est toujours la même : le budget est traité comme un chiffre, pas comme une entrée d’application de politique.
Un ordre de mise en œuvre réaliste
Il n’est pas nécessaire de construire une nouvelle plateforme FinOps pour commencer. Il vaut mieux partir des agents à fort impact et étendre progressivement la surface de contrôle.
- Inventorier les agents déployés et leurs capacités actives.
- Attribuer coûts et jetons à l’agent, à la compétence et au workflow.
- Définir des budgets explicites de coût, de jetons, de capacité et de temps.
- Choisir le comportement au plafond pour les classes d’actions importantes.
- Injecter le budget restant dans l’évaluation de politique à l’exécution.
- Produire des preuves pour les refus, dégradations, escalades, quarantaines et arrêts.
- Réviser régulièrement les capacités inutilisées et retirer celles qui ne justifient plus leur coût opérationnel.
- Tester l’épuisement des budgets avant que la production ne le fasse à votre place.
L’objectif n’est pas de prédire tous les dépassements. Il est de rendre leur traitement déterministe, borné et observable.
La véritable frontière de gouvernance
Le FinOps des agents est souvent présenté comme un problème financier parce que la facture est ce que l’on voit. L’enjeu plus profond est l’autorité.
Un budget définit jusqu’où le système est autorisé à consommer une ressource rare avant de devoir changer de comportement. L’argent est une ressource. Les jetons, les outils et le temps le sont aussi.
Conçus ainsi, les budgets s’intègrent naturellement aux permissions, au confinement, à la provenance et à la gestion du changement. Ils deviennent une partie du contrat d’exécution, et non un rapport produit après coup.
C’est le sens opérationnel du modèle des quatre budgets : gouverner ensemble coût, jetons, capacité et temps, et décider à l’avance ce que le système fera lorsque l’une de ces dimensions sera épuisée.
L’équipe qui se contente d’expliquer la facture observe ses agents.
L’équipe qui définit le comportement budgétaire les gouverne.
Prochaine et dernière partie : Le modèle de maturité de la gouvernance AI-Native, qui reliera les contrôles précédents dans un modèle opérationnel par étapes.
Cet article a été publié initialement par Reza Arani sur Medium en juin 2026, puis adapté pour Aipolix comme neuvième partie de la série AI Governance in an AI-Native Software Development Company.
Commentaires
Aucun commentaire pour le moment. Soyez le premier à commenter.
Laisser un commentaire